כסף וקריירהסיפור 03 מתוך 15
ביטוחים שרלוונטיים לעבודה באירועים
שתי שריטות בפרקט והודעה בבוקר. מה היה מכסה את זה ומה נשאר בחוץ.
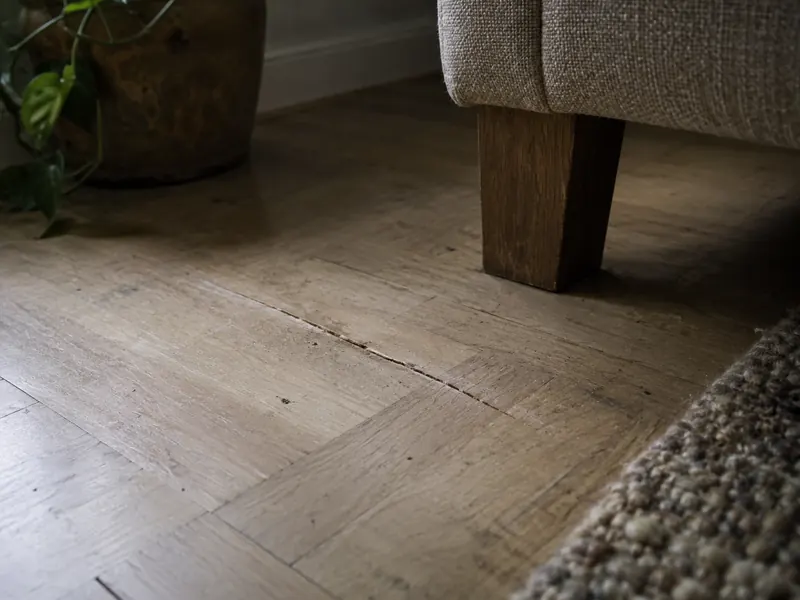
כפר יונה, שריטה בפרקט
בקצרה
נזק קטן בערב אחד יכול לעלות יותר מכמה הופעות. הכתבה עוברת על אחריות כלפי צד שלישי, תאונות אישיות, אובדן כושר עבודה ורכב בשימוש עסקי, ומסבירה למה פוליסת הדירה אינה מכסה עבודה אצל לקוחות.
מה השתנה מאז
בודקים מה מכוסה לפני הערב, ולא בבוקר שאחריו.
נזק קטן בערב אחד עולה לפעמים יותר מכמה הופעות. שולחן זכוכית שנשבר, פרקט שנשרט או מסך של אורח שנפל מהמדף הם מצבים שקורים, והשאלה היחידה היא מי משלם עליהם בסוף.
ביטוח לעצמאית בתחום האירועים אינו מסמך אחד, אלא כמה פוליסות שכל אחת מהן מכסה סיכון אחר. הכתבה עוברת עליהן בשפה פשוטה, בלי סכומים ובלי המלצה על חברה מסוימת.
כפר יונה, שריטה בפרקט
מה שמתואר כאן הוא הרכבה של מצבים שכיחים: ערב יום הולדת בבית פרטי בכפר יונה, מופע קצר בסלון, ושני מטרים של פרקט בהיר בין הספה לחלון. בזמן ההתארגנות נגררה מזוודת הציוד על הרצפה, ובסוף הערב נשארו בה שתי שריטות ארוכות, קרוב לחלון. המארח שתק באותו לילה, ובבוקר שלח הודעה עם תמונה ובקשה לכסות את התיקון.
המופיעה שילמה מכיסה, כי לא היה לה מסמך להציג מולו ולא היה לה למי לפנות. אחרי אותו שבוע היא בדקה מה מכוסה אצלה, וגילתה שפוליסת הדירה שלה אינה חלה על נזק שנגרם בעבודה אצל אחרים.
שלוש שאלות שהביטוח עונה עליהן
לפני שמדברים על פוליסות, כדאי לנסח את הסיכונים בשפה רגילה. מי משלם כשנגרם נזק לרכוש של אדם אחר, ממה חיים אם אי אפשר לעבוד כמה חודשים, ומה קורה לציוד ולרכב שמשמשים לעבודה. שלוש השאלות האלה מכסות כמעט את כל המקרים שמגיעים בתחום. לכל אחת מהן יש מוצר אחר, ולעיתים יש כמה מוצרים שנראים דומים אך מכסים דברים שונים לגמרי.
יש סיכון רביעי שנשכח לעיתים קרובות: ביטול פתאומי של אירוע גדול, שמוחק ערב שלם מהיומן. עליו אין פוליסה, והוא נסגר בהסכם ולא בביטוח.
מפת הביטוחים במבט אחד
הטבלה מסכמת את הסוגים הנפוצים ואת מה שבודקים בכל אחד מהם לפני החתימה.
| סוג הכיסוי | מפני מה הוא מגן | מה בודקים |
|---|---|---|
| אחריות כלפי צד שלישי | נזק לרכוש או לגוף של אחרים | האם הפעילות מוגדרת בפוליסה |
| תאונות אישיות | פגיעה של המבוטחת עצמה | תקופת המתנה וגובה הפיצוי |
| אובדן כושר עבודה | חודשים שבהם אי אפשר לעבוד | הגדרת העיסוק בפוליסה |
| ביטוח לאומי לעצמאית | פגיעה בזמן עבודה | רישום ותשלום דמי ביטוח |
| רכב בשימוש עסקי | נסיעות לאירועים ובחזרה | סעיף השימוש בפוליסת הרכב |
| ציוד ותכולה | רמקול, תלבושות ואביזרים | כיסוי מחוץ לבית וברכב |
הטבלה אינה תחליף לשיחה עם סוכן, והיא בעיקר רשימת נושאים לפגישה הראשונה איתו. סדר הבדיקה חשוב פחות מהעובדה שעוברים על כל השורות. שורה שמדלגים עליה מתגלה ביום הלא נכון.
אחריות כלפי צד שלישי
הכיסוי הזה חסר בתחום יותר מכל אחר, והוא גם הנדרש תכופות על ידי מקומות אירוח. הוא נועד למצבים שבהם הפעילות של המבוטחת גורמת נזק לרכוש או לגוף של מישהו אחר, כמו רהיט שנפגע, רצפה שנשרטה או אורח שנחבל.
בפוליסה כזאת חשוב לוודא שהעיסוק מוגדר נכון, כי כיסוי שנרכש לפעילות של הוראת ריקוד אינו בהכרח חל על מופע באירוע פרטי, וההבדל מתגלה בדרך כלל רק כשמגישים תביעה. אולמות וחברות הפקה מבקשים לא פעם אישור קיום ביטוח מספקים שעובדים אצלם. מי שכבר מחזיקה בפוליסה כזאת מקבלת גישה לעבודות שאחרות לא יכולות לקחת.
בפוליסות מסוימות מוסיפים כיסוי לפעילות בבתים פרטיים כהרחבה נפרדת, והיא עולה פחות מהכיסוי הבסיסי עצמו.
נזק לרכוש של המארח
רוב המקרים בתחום קטנים ולא דרמטיים, ובהם כוס שנשברה על שולחן זכוכית, כתם על שטיח בהיר, שריטה בפרקט או מנורה שנפלה מהמדף בזמן הריקוד.
הסיכון עולה בתנאים מסוימים, ובהם רצפה רטובה, חדר צפוף ואורחים ששתו. איך נראים התנאים האלה בשעות המאוחרות מתואר במאמר על ערב שמתחיל אחרי חצות. גם כשיש ביטוח, השתתפות עצמית עומדת מול כל תביעה. בנזק קטן לרוב זול יותר לשלם ישירות מאשר לפתוח תיק, ולכן הכיסוי נועד בעיקר למקרים גדולים.
בנזק גדול התמונה שונה, ורצפת עץ שצריך ללטש מחדש, או מכשיר יקר שנשבר, מצדיקים את הפוליסה בפעם אחת.
תאונות אישיות
פוליסה כזאת מכסה פגיעה של המבוטחת עצמה, בעבודה או מחוצה לה, ומשלמת פיצוי לפי הסכום שנקבע בה מראש ולפי סוג הפגיעה. בתחום שבו הגוף הוא כלי העבודה, זה כיסוי שההיגיון שלו ברור. בבדיקה שואלים מה נחשב אירוע מזכה, כמה זמן עובר עד התשלום ומה קורה בפגיעות שחוזרות.
כדאי לבדוק גם אם הכיסוי חל בזמן הנסיעה לאירוע ובדרך חזרה, כי חלק מהפוליסות מבחינות בין שעות עבודה לשעות פנאי.
אובדן כושר עבודה
הכיסוי הזה משלם סכום חודשי לתקופה שבה אי אפשר לעבוד. הסעיף הקריטי הוא הגדרת העיסוק: פוליסה שמוגדרת לפי עיסוק ספציפי משלמת כשאי אפשר לעבוד בעיסוק הזה, ופוליסה כללית בוחנת כל עבודה סבירה.
ההבדל הזה משמעותי למי שעובדת בתנועה, כי אישה שאינה יכולה לרקוד אך מסוגלת לעבוד במשרד תקבל תשובה שונה לגמרי בשתי הפוליסות. ההגדרה נקבעת בעת הרכישה ולא אחר כך, ושינוי מאוחר שלה דורש חיתום מחדש, ולעיתים היא כבר לא מוצעת באותם תנאים.
הכיסוי שמגיע מהמדינה
עצמאית שרשומה ומשלמת דמי ביטוח לאומי מבוטחת בענף נפגעי עבודה, והכיסוי הזה חל על פגיעה שאירעה תוך כדי העבודה ובגללה.
התנאי הוא הרישום והתשלום בזמן, ומי שלא רשומה, או שמדווחת הכנסה נמוכה מהאמיתית, עלולה לגלות את הפער דווקא ברגע שהיא זקוקה לו. הרקע המלא נמצא בכתבה על הצד הרשמי של עבודה עצמאית. אירוע שקרה בבית של לקוח נחשב לרוב לאירוע בעבודה, אבל את ההכרה קובע הגורם המוסמך ולא ההגדרה הפרטית של המבוטחת.
הרכב שמגיע לאירועים
פוליסת רכב פרטית מנוסחת לשימוש פרטי, ונסיעה קבועה לעבודה נכנסת בדרך כלל לגדר הזה. עם זאת, כשהרכב משמש גם להסעת ציוד או אנשים בתשלום, כדאי לוודא מול הסוכן שהשימוש מכוסה. שאלה אחת בטלפון סוגרת את הנושא, והתשובה נשמרת בכתב. פוליסה שלא מתאימה לשימוש מתגלה במקרה הגרוע אחרי תאונה, כשכבר אי אפשר לשנות דבר.
ציוד שנשאר ברכב
רמקול נייד, תאורה ותיק תלבושות נגנבים מרכב חונה. פוליסות רכב רבות מגבילות מאוד את הכיסוי לתכולה, ויש שאינן מכסות אותה בכלל. הפתרון המעשי פשוט יותר מכל פוליסה: לא משאירים ציוד ברכב בלילה, ומכניסים אותו הביתה גם כשזה מעייף בשעה מאוחרת ואפילו כשהחניה רחוקה.
מה פוליסת הדירה כן עושה
בפוליסת דירה יש לרוב סעיף אחריות כלפי צד שלישי, אבל הוא מתייחס לפעילות פרטית ולא לעיסוק. נזק שנגרם במהלך עבודה אצל לקוח נופל מחוץ לגבולות שלה. יש פוליסות דירה שמאפשרות להוסיף עיסוק ביתי, אבל עבודה שמתבצעת אצל לקוחות נשארת גם אז מחוץ להרחבה הזאת.
לכן הפוליסה הביתית אינה תשובה לשאלה המקצועית, גם כשנדמה שהיא מכסה הכל. את ההבחנה הזאת עדיף לברר לפני האירוע ולא אחריו.
מה לא מכוסה כמעט אף פעם
נזק שנגרם בכוונה אינו מכוסה בשום פוליסה, וכך גם נזק שקרה תחת השפעת אלכוהול או חומרים. פעילות שאינה חוקית במקום מסוים מוצאת את עצמה מחוץ לכיסוי גם היא.
סייגים נוספים מופיעים באותיות הקטנות, ובהם אזורים גיאוגרפיים, שעות פעילות וסוגי אירועים שאינם נכללים. קריאה של שני עמודים לפני החתימה חוסכת הפתעה בשלב התביעה. חשוב לבדוק גם את הסייג של פעילות בגובה או עם אש, כי מופעים מסוימים נופלים תחת הגדרות מיוחדות ודורשים אישור נפרד.
ביטוח דרך המשרד
יש משרדי הזמנות שמחזיקים פוליסה משלהם, אבל היא מבטחת את המשרד ואת פעילותו. מופיעה שעובדת כנותנת שירות עצמאית אינה מבוטחת אוטומטית תחת הפוליסה הזאת. שאלה ישירה למשרד מבהירה את התמונה: האם קיימת פוליסה, מה היא מכסה, והאם המופיעות נכללות בה בשמן. תשובה מעורפלת שקולה להיעדר ביטוח.
גם כשהמשרד מבוטח, הוא יכול לדרוש מהמופיעה לשאת בנזק שהיא גרמה. סעיף כזה מופיע בהסכמים מסוימים, ולכן קוראים אותו לפני החתימה ולא אחריה.
מה עושים כשקרה נזק
מצלמים את הנזק באותו ערב, עם תאריך ושעה, ומבקשים מהמארח לתאר בכתב מה קרה ומתי הבחין בכך. תיאור שנכתב למחרת בבוקר מדויק הרבה יותר מזיכרון של שבוע. אחר כך מעדכנים את המשרד ואת סוכן הביטוח, עוד לפני שמבטיחים למארח תשלום כלשהו. הבטחה שניתנה בלילה מקשה על הטיפול בבוקר.
כשהנזק נראה גדול מהרגיל, עדיף לא לנהל את המשא ומתן לבד. סוכן או המשרד מכירים את הסכומים המקובלים ואת הדרך לסגור את העניין בלי עימות.
ביטוח למי שמופיעה לעיתים רחוקות
האם צריך ביטוח כשעובדים שני ערבים בחודש? כאן נשמעות שתי גישות הפוכות, וכל אחת מהן נשענת על ניסיון אמיתי. הראשונה אומרת שביטוח הוא חלק מהעלות של המקצוע, כמו ציוד, וששני ערבים בחודש מספיקים כדי לפגוש נזק אחד בשנה. לפי הגישה הזאת, פוליסה בסיסית שקטה עדיפה על חיסכון קטן.
השנייה אומרת שפוליסות רבות אינן מותאמות לתחום, ושתשלום שנתי על כיסוי מלא אינו מוצדק כשהעבודה עצמה צדדית. לפי הגישה הזאת, עדיף לשמור סכום בצד ולהשתמש בו כשצריך. התחום לא הכריע בין השתיים. יש גם דרך שלישית, שמתאימה לעבודה מעטה: כיסוי לאירוע בודד דרך מסגרת גדולה יותר, כמו חברת הפקה שמבטחת את הספקים שלה באותו ערב.
שלוש שאלות לסוכן
לפגישה הראשונה מגיעים עם שלוש שאלות בלבד, והן מגלות כמעט הכל:
- איך מוגדר העיסוק בפוליסה
- מה קורה בנזק לרכוש של לקוח בבית פרטי
- אילו מצבים הפוליסה אינה מכסה
סוכן שעונה על שלוש השאלות בבהירות ושולח את התשובות בכתב עדיף על הצעה זולה שנמסרת בטלפון בלי פירוט.
כתבה של המערכת. הפרטים על סוגי הביטוח כלליים ואינם תחליף לבדיקה מול סוכן. המקרה מכפר יונה נבנה לצורך ההסבר. 18.10.2026.
הקיר עוד דולק
עוד 5 שלטים מחכים על הקיר עם תווית נייר. הם יידלקו ב־23 באוקטובר 2026, ועד אז דולקים 10 סיפורים.