כסף וקריירהסיפור 12 מתוך 15
הוצאות מוכרות ודוח שנתי בעבודת אירועים
קופסה של קבלות ושליש שנשאר בחוץ. מה היה חסר, ואיך זה נראה בשנה שאחרי.
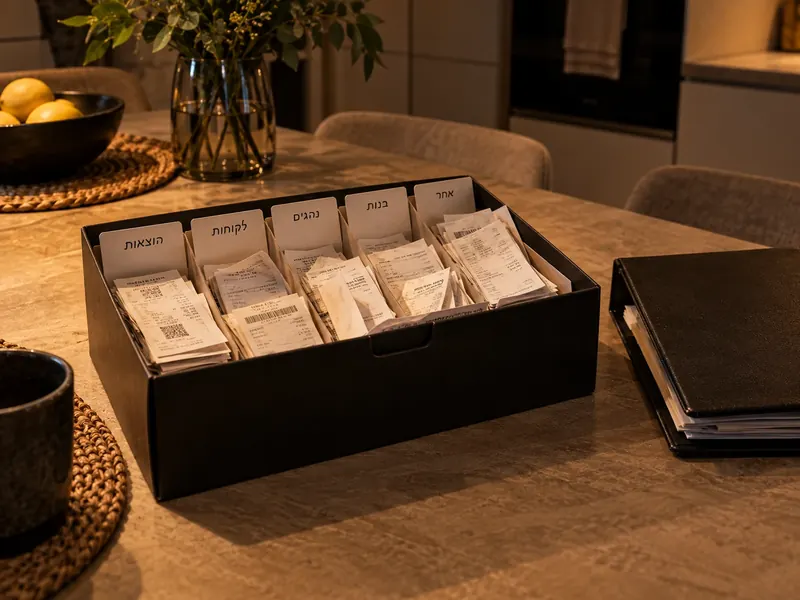
אשדוד, קופסה של קבלות
בקצרה
הוצאה מוכרת תלויה בקשר ישיר לעבודה ובמסמך שאפשר להראות. הכתבה עוברת על נסיעות, ציוד, איפור, טלפון ושיווק, על מה שמוכר חלקית ומה נשאר בחוץ, ועל הרגל אחד שמקצר את הדוח השנתי.
מה השתנה מאז
כל קבלה מצולמת באותו ערב ונשמרת בתיקייה לפי חודש.
בערב עבודה משלמים על דלק, חניה, איפור, תלבושות ולפעמים גם על נהג. חלק מההוצאות האלה חוזרות בסוף השנה כהוצאה מוכרת, וחלק פשוט נעלמות.
ההבדל בין השתיים אינו סוד, אבל הוא דורש שני דברים: קשר ברור בין ההוצאה לבין ההכנסה, ומסמך ששומרים. הכתבה עוברת על מה שנחשב, על מה שמוכר חלקית ועל מה שנשאר בחוץ, ועל הדוח השנתי שמסכם הכל.
אשדוד, קופסה של קבלות
הסיפור שלהלן מורכב ממקרים שכיחים: אפריל, שנה ראשונה כעוסקת פטורה, וקופסה אחת עם קבלות מכל השנה.
חלק מהקבלות דהויות, חלק בלי תאריך ברור, וכמה מהן על שם אדם אחר, כך שאי אפשר לקשור אותן לעסק בשום דרך.
רואה החשבון הסביר גם משהו שנשמע טכני ומשנה הכל: הוצאה מוכרת אינה שאלה של הגינות אלא של קשר ישיר לעבודה ושל מסמך שאפשר להראות.
רואה החשבון מסביר מה נכנס לדוח ומה לא, ושליש מההוצאות נשאר בחוץ, לא בגלל כלל מסובך אלא בגלל תיעוד חסר.
בשנה שאחריה כל קבלה מצולמת באותו ערב ונשמרת בתיקייה לפי חודש. הדוח הבא לוקח שעתיים במקום יומיים.
הסיפור הזה חוזר אצל רבות בשנה הראשונה, והוא כמעט תמיד נגמר באותה מסקנה: הבעיה אינה בכללים אלא בסדר. קבלה שלא צולמה באותו ערב נעלמת, וקבלה שצולמה שווה בדיוק כמו הנייר המקורי.
מה הופך הוצאה למוכרת
הכלל הבסיסי פשוט: הוצאות מוכרות הן אלה שמשמשות את הפעילות שמייצרת את ההכנסה, והוצאה פרטית אינה נכנסת גם כשהיא שולמה מאותו חשבון.
חלק מההוצאות משמשות גם לעבודה וגם לחיים הפרטיים, ואז מכירים בהן באופן חלקי, לפי החלק שמשמש את העסק. בכל מקרה נדרש מסמך: חשבונית או קבלה עם תאריך, סכום ושם העסק שהוציא אותה.
רשות המסים בוחנת את הקשר בין ההוצאה לבין ההכנסה, ולא את הכוונה של מי שהוציא אותה. לכן תלבושת במה נחשבת אחרת מנעליים שמשמשות גם ביום יום, גם כשקנו את שתיהן באותו ערב.
הקטגוריות שחוזרות בתחום
הטבלה מרכזת את מה שמופיע כמעט אצל כל מי שעובדת באירועים.
| סוג ההוצאה | מה נכלל | מה לבדוק |
|---|---|---|
| נסיעות ורכב | דלק, חניה, כבישי אגרה | חלק יחסי לשימוש עסקי |
| ציוד ותלבושות | נעליים, בדים, אביזרי במה | שימוש בעבודה בלבד |
| איפור וטיפוח | מוצרים לשימוש במופע | הפרדה מהשימוש הפרטי |
| טלפון ואינטרנט | חבילה חודשית | אחוז השימוש לעבודה |
| שיווק | צילומים, עמוד, פרסום | קבלה על שם העסק |
| ייעוץ מקצועי | רואה חשבון, ייעוץ מס | אישור תשלום שנתי |
הטבלה אינה רשימה סגורה, והיא נקודת פתיחה לשיחה עם איש מקצוע. הקטגוריות משתנות לפי אופי העבודה, ולכן רקדנית שמופיעה בעיקר באזור אחד תוציא פחות על נסיעות ויותר על ציוד, וומי שנוסעת בין אזורים תראה תמונה הפוכה.
הוצאות שמוכרות חלקית
רכב וטלפון הם הדוגמאות הנפוצות, ומאחר ששניהם משמשים גם בבית, מכירים רק בחלק מהעלות שלהם.
האחוז נקבע לפי כללים ולפי אופי השימוש ולא לפי הרגשה, ולכן כדאי לתעד אותו בזמן אמת. יומן נסיעות פשוט, שנרשם אחת לחודש, עוזר להסביר את החלוקה.
הרישום אינו חייב להיות מסובך: תאריך, יעד ומטרת הנסיעה מספיקים. מי שעובדת שלושה ערבים בשבוע מסיימת את הרישום החודשי בחמש דקות.
גם ביגוד נכנס לקטגוריה רגישה: תלבושת במה היא הוצאה של העבודה, ובגד שמתאים גם ליום יום לרוב אינו נחשב.
אותו היגיון חל על איפור ועל טיפוח, ולכן מוצרים שנרכשו במיוחד למופע נכנסים לחשבון, ומוצרי בית שמשמשים גם לעבודה מוכרים חלקית או נשארים בחוץ.
מה כמעט תמיד נשאר בחוץ
קנסות, ארוחות פרטיות, ביטוח בריאות פרטי והוצאות של בן משפחה אינם נכנסים לדוח, גם כשהם שולמו בחודש עמוס במיוחד. גם קבלה על שם אדם אחר אינה שימושית, ולכן חשוב לבקש חשבונית על שם העסק כבר בקופה.
גם הוצאות שנראות קשורות, כמו מנוי לחדר כושר, נבחנות בזהירות. הקשר לעבודה צריך להיות ישיר, והטענה שהגוף הוא כלי העבודה אינה מספיקה לבדה.
ציוד גדול ופחת
רמקול, מחשב או מערכת תאורה אינם מוכרים בשנה אחת, אלא נפרסים על פני כמה שנים לפי אורך החיים של הציוד.
הפריסה הזאת נקראת פחת והיא מחושבת לפי סוג הציוד, כך שרמקול ומחשב אינם מתנהגים אותו דבר בדוח. רוכשת ציוד יקר צריכה לשמור גם את החשבונית וגם את הוראות היצרן.
הפריסה משפיעה גם על התכנון: רכישה בסוף השנה אינה מפחיתה את המס של אותה שנה במלוא הסכום, אלא רק בחלק ממנו.
מה מסכם הדוח השנתי
הדוח מסכם את ההכנסות וההוצאות של השנה ומחשב את המס, ועוסקת פטורה מגישה אותו גם כשההכנסה שלה קטנה.
הטפסים והמועדים מתפרסמים באתר רשות המסים, ואת הפרטים אפשר לראות בעמוד דוח מס שנתי ליחידים ולבעלי עסקים. שם מופיעים גם הטפסים הנוספים.
הדוח מוגש באופן מקוון, ומצרפים אליו מסמכים סרוקים לפי הצורך. עותק של הגרסה שנשלחה נשמר אצל העוסקת, ולא רק אצל רואה החשבון.
הדוח כולל את ההכנסות מהערבים, הכנסות אחרות אם יש, ההוצאות המוכרות והפרשות לפנסיה או לקרן השתלמות. עוסקת שעובדת גם כשכירה מצרפת גם את טופסי השכר.
מתי מגישים
מועד ההגשה נקבע בכל שנה מחדש ורוב העצמאים מגישים באביב, ומאחר שאיחור עלול לגרור קנסות, עדיף לסמן את התאריך ביומן מראש.
בשנה הראשונה עדיף להתחיל את ההכנות כבר בינואר, כי איסוף מסמכים של שנה שלמה לוקח יותר זמן ממה שנדמה בהתחלה. עוסקת שמאחרת יכולה לבקש ארכה דרך רואה חשבון, אבל זו בקשה ולא זכות אוטומטית.
לפני ההגשה עדיף לוודא שהמחזור שדווח תואם את מה שנרשם בקבלות. פער בין השניים הוא הסיבה הנפוצה ביותר לשאלות מאוחרות.
עסק זעיר ודיווח מקוצר
לבעלי מחזור נמוך יש מסלול דיווח מקוצר, שמפשט את התהליך ומקצר את הטופס, וזו הקלה אמיתית בעסק של ערב בשבוע.
המסלול הזה אינו פוטר מרישום מסודר, והוא רק מקצר את הטופס. הקבלות והחשבוניות נשמרות בדיוק כמו במסלול הרגיל.
הזכאות נבדקת לפי המחזור השנתי והיא משתנה מעת לעת, ולכן בודקים אותה בתחילת כל שנה מחדש. שאלה אחת לרואה חשבון בתחילת השנה חוסכת עבודה מיותרת בסופה.
גם עוסקת שנעזרת ברואה חשבון נשארת אחראית לדוח שהוגש בשמה. חתימה על מסמך שלא נקרא היא סיכון מיותר, וקריאה של עשר דקות מספיקה.
הקבלות שהלקוח מקבל
כל תשלום מלקוח מחייב קבלה, גם כשהוא במזומן, והיא נרשמת בתאריך שבו התקבל הכסף ולא ביום האירוע.
כשהתשלום מגיע דרך משרד, הקבלה יוצאת על הסכום שהתקבל אצל העוסקת ולא על מה ששילם הלקוח למשרד. הפער ביניהם הוא העמלה.
הרישום הזה הוא גם מה שעונה על שאלות בבנק, ועל כך יש כתבה על מסמכים שהבנק מבקש.
מספור רציף של הקבלות הוא דרישה בפני עצמה, ולכן לא מדלגים על מספר ולא מוציאים קבלה בדיעבד בתאריך אחר.
ביטוח כהוצאה
חלק מהפוליסות קשורות ישירות לעבודה וחלקן פרטיות לגמרי, וההבחנה הזאת משפיעה על מה שנכנס לדוח.
סוגי הכיסוי עצמם מפורטים במאמר על פוליסות שקשורות לעבודה, וההחלטה מה מדווחים נעשית מול איש מקצוע. הפרשות לפנסיה ולקרן השתלמות אינן הוצאה רגילה, אבל הן מזכות בהטבות מס בדוח. גם עליהן שומרים אישור שנתי.
איך שומרים מסמכים
הדרך הפשוטה היא לצלם כל קבלה בערב שבו היא התקבלה ולשמור אותה בתיקייה לפי חודש, בלי לדחות את זה לסוף השבוע. גיבוי אחד בענן מספיק, ותיקייה פיזית לקבלות נייר עוזרת כשהדפוס דוהה.
שם התיקייה נשמע טכני, אבל הוא מה שמבדיל בין שעתיים לבין יומיים באפריל: שנה, חודש, ואז קובץ אחד לכל ספק. שמירה מסודרת נדרשת שנים אחורה, ולא רק עד סוף השנה הנוכחית.
כשמגיעה בקשה לבדיקה
בדיקה של רשות המסים אינה אירוע דרמטי, והיא מתחילה בבקשה למסמכים, כך שבעלת תיקייה מסודרת מסיימת את העניין מהר.
מה שמסבך הוא חוסר התאמה בין הרישום לבין התנועה בחשבון, ולכן עדיף שכל תקבול יופיע בשני המקומות.
בבדיקה שואלים גם על ערבים שבוטלו ועל מקדמות שהוחזרו, ולכן שומרים גם את ההתכתבות שמסבירה אותם.
לרשום כל חודש או פעם בשנה
איך מנהלים את זה נכון? בשאלה הזאת נשמעות שתי עמדות שונות לגמרי. הראשונה אומרת שרישום חודשי קצר, של רבע שעה, חוסך שבוע שלם באפריל ומונע אובדן קבלות.
השנייה אומרת שבעסק קטן אין טעם בטקס חודשי, ושאפשר לרכז הכל פעם ברבעון בלי נזק. שתי הגישות עובדות אצל נשים שונות, וההבדל המעשי מתגלה רק בשנה שבה יש הרבה ערבים.
יש גם דרך שלישית: רישום קצר בכל ערב, ישר אחרי שהתשלום התקבל, ואיסוף מרוכז פעם ברבעון. כך אין טקס חודשי ואין ערימה שנתית.
ארבע שורות לסוף שנה
לפני שסוגרים שנה, עוברים על ארבעה דברים: כל הקבלות מצולמות, כל התקבולים רשומים, הוצאות הרכב והטלפון מחושבות, והמסמכים מגובים.
עוסקת שסוגרת את השנה בדצמבר מגיעה לאביב עם דוח כמעט מוכן, ועם פחות הפתעות בחישוב המס.
מאת המערכת. הכתבה אינה ייעוץ מס, והכללים משתנים מעת לעת. את ההחלטות כדאי לקבל מול רואה חשבון או יועץ מס. פורסם ביום ראשון, 11.10.2026.
מקורות רשמיים בכתבה
הקיר עוד דולק
עוד 5 שלטים מחכים על הקיר עם תווית נייר. הם יידלקו ב־18 באוקטובר 2026, ועד אז דולקים 5 סיפורים.