כסף וקריירהסיפור 05 מתוך 15
כשהבנק מבקש הסבר על ההכנסה
שלוש הפקדות באותו חודש ופנייה מהסניף. איך נראה בירור כזה מהצד של הלקוחה.
גבעת שמואל, שיחה בסניף
בקצרה
שלוש הפקדות מזומן באותו חודש יכולות להדליק בדיקה בבנק. הכתבה מסבירה למה הבנק שואל, אילו מסמכים מבקשים, חמישה צעדים כשמגיעה פנייה, ולמה חשבון נפרד לפעילות חוסך את רוב השאלות.
מה השתנה מאז
חשבון נפרד לפעילות, הפקדה פעם בשבוע ועותק של כל קבלה.
פקידה בסניף מבקשת אסמכתאות, כי שלוש הפקדות מזומן באותו חודש הדליקו נורה במערכת, והשיחה על מקור הכסף מתחילה ליד הדלפק, בלי התראה מוקדמת.
הפקדות מזומן הן חלק טבעי מעבודה באירועים, אבל מבחינת הבנק הן דורשות הסבר. הכתבה מסבירה למה זה קורה, מה מכינים מראש ואיך נראית פנייה כזאת מהצד של הלקוחה.
גבעת שמואל, שיחה בסניף
הפרטים בתרחיש הזה הומצאו לצורך הכתבה: עוסקת פטורה מגבעת שמואל מפקידה מזומן אחרי ערבי סוף שבוע, בדרך כלל בימי ראשון בבוקר.
אחרי שלושה חודשים כאלה מגיעה פנייה מהבנק, ובה מבקשים לראות מסמכים שמסבירים את מקור הכספים ואת אופי הפעילות.
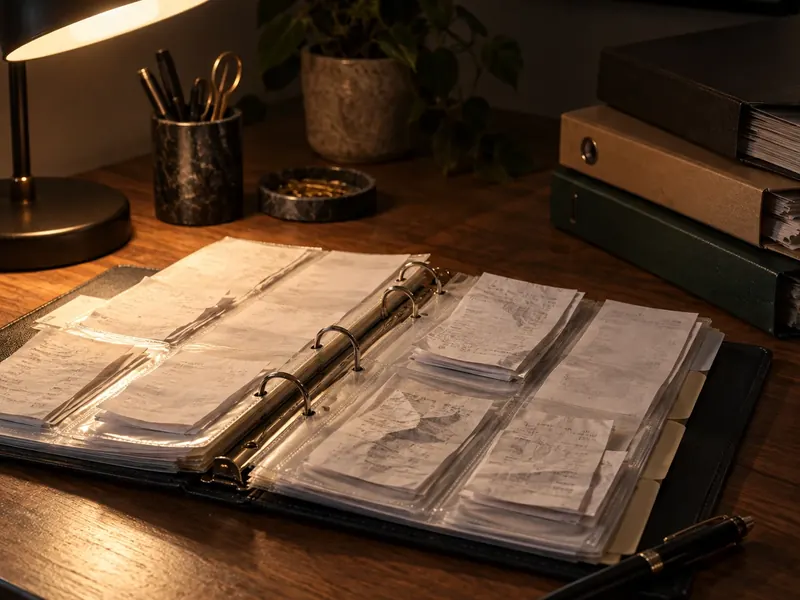
היא מגיעה לסניף עם קלסר שבו אישור פתיחת תיק, קבלות מרוכזות לפי חודש ודוח שנתי אחרון, והבירור נסגר באותו שבוע.
הבנק לא סגר את החשבון ולא הקפיא כלום. הוא ביקש מסמכים, קיבל אותם, ורשם הערה פנימית שסוגרת את הנושא. מאז היא מנהלת חשבון נפרד לפעילות, מפקידה פעם בשבוע ולא בכל יום ראשון, ושומרת עותק דיגיטלי של כל קבלה.
אחרי הבירור היא שינתה גם את אופן התשלום. חלק מהלקוחות עברו להעברה בנקאית, והמזומן הפך לחלק קטן מההכנסה החודשית.
למה הבנק בכלל שואל
בנקים בישראל מחויבים לזהות את הלקוחות ולהבין את אופי הפעילות בחשבון. החובה הזאת נובעת מכללים למניעת הלבנת הון, והיא חלה על כל לקוח.
הדרישה הזאת אינה חדשה, והיא התהדקה בשנים האחרונות. בנקים נדרשים לדעת מי הלקוח, מה מקור הכספים ומה אופי הפעילות הצפויה בחשבון.
השאלה אינה אישית ואינה קשורה לתחום העיסוק, ואותה פנייה מגיעה גם לבעל מוסך, גם למורה פרטית וגם לקבלן קטן שמקבל מזומן. הבנק לא מחפש אשמה, אלא הסבר שמתיישב עם התנועה בחשבון.
הפקידה בסניף אינה קובעת את הכללים, אלא מבצעת נוהל, ולכן ויכוח מולה אינו מקדם דבר. כשהפעילות ידועה מראש, הבירור קצר יותר. לקוחה שמעדכנת את הבנק כבר בפתיחת התיק חוסכת לעצמה חלק מהשאלות בהמשך.
מה מדליק את הבדיקה
כמה דפוסים חוזרים מושכים תשומת לב: הפקדות מזומן קבועות, סכומים עגולים, העברות רבות מאנשים פרטיים שונים ושינוי פתאומי בהיקף התנועה.
גם חשבון פרטי שמשמש בעיקר לפעילות עסקית נכנס לרשימה. אין כאן סף קסום, ומה שנראה חריג אצל לקוח אחד סביר לגמרי אצל אחר.
גם הפקדות קטנות אך תכופות מושכות תשומת לב, בעיקר כשהן חוזרות באותו יום בשבוע. הדפוס עצמו מעניין את המערכת יותר מהסכום הבודד.
אצל מי שעובדת בערבים הדפוס הטבעי הוא הפקדה אחרי סוף שבוע. מספיק להסביר אותו במשפט אחד, בתנאי שיש קבלות מאחוריו.
מה מבקשים לראות
הבקשה הרגילה כוללת אישור על פתיחת תיק ברשות המסים, קבלות או חשבוניות, ולעיתים גם דוח שנתי אחרון. לפעמים מבקשים גם הסכמים מול לקוחות או מול משרד שמתאם עבודה. מסמך אחד מסודר שווה יותר מהסבר ארוך בעל פה.
כשעובדים דרך משרד, אפשר לבקש ממנו אישור קצר על ההתקשרות ועל אופן התשלום. מסמך כזה עונה על רוב השאלות בפגישה אחת.
לפעמים מבקשים גם תדפיס מרוכז של ההכנסות מהשנה הקודמת. מפיקים אותו מהמערכת שבה מופקות הקבלות, בלי עזרה חיצונית.
חמישה צעדים כשמגיעה פנייה
סדר פעולות פשוט חוסך שבועות של התכתבות:
- לבקש בכתב מה נדרש ועד מתי
- לאסוף קבלות לפי חודשים ולא לפי ערבים
- לצרף אישור פתיחת תיק ודוח אחרון
- למסור את החומר בערוץ מתועד
- לשמור עותק של כל מה שנמסר
אם חסר מסמך, אומרים זאת מראש ומציעים תאריך שבו הוא יימסר. שתיקה נראית גרועה יותר מחוסר. רוב הבירורים נסגרים בתוך שבועיים, ומה שמאריך אותם הוא בדרך כלל מסמך חסר אחד, ולא חשד אמיתי.
כשהדרישה אינה ברורה, מבקשים רשימה מסודרת של המסמכים. בקשה כזאת לגיטימית ומקובלת.
חשבון נפרד לפעילות
החוק אינו מחייב עוסקת פטורה לנהל חשבון עסקי, אבל בנקים רבים מבקשים זאת כשהפעילות ניכרת. גם בלי דרישה, חשבון נפרד מקל על הכל: התנועה ברורה, הקבלות מתיישבות איתה, והדוח השנתי נבנה מהר יותר.
החיסרון הוא עלות ניהול נוספת ועוד כרטיס לעקוב אחריו. לכן יש מי שפותחות חשבון נפרד רק כשהפעילות עוברת כמה ערבים בחודש.
בחשבון עסקי יש גם יתרון טכני: אפשר לחבר אליו את מערכת הקבלות, וכל תשלום נרשם מול הקבלה שהופקה. החיסרון השני הוא זמן, כי פתיחת חשבון עסקי דורשת פגישה, מסמכים ולעיתים המתנה של שבועיים.
קבלות כבסיס לתשובה
קבלה שיוצאת בערב עצמו הופכת את הבירור למכני. מראים חודש שלם בעמוד אחד ומצביעים על ההתאמה בין הקבלות לבין ההפקדה.
ההרגל הזה, לצד שאר החובות הרשמיות, מתואר בסקירה על קבלות ותיעוד הכנסות. כשקבלה יוצאת באיחור של שבועיים, הקישור בין ההפקדה לבין ההכנסה נחלש. זה הפער שמייצר שאלות.
תשלומים דרך אפליקציות
העברות מיידיות נוחות, אבל הן משאירות שם מלא אצל המשלם ומצטברות במהירות בחשבון. באפליקציות יש גם תקרות חודשיות, והן משתנות בין הגופים. מי שמקבלת חלק ניכר מההכנסה כך צריכה להכיר את התקרה שלה מראש.
תשלום דרך המשרד פותר חלק מהעניין, כי ההעברה מגיעה מגוף אחד ולא מעשרות אנשים פרטיים. אפליקציות מציגות למשלם את שם המקבלת, ולכן מי שמפרידה בין שם הבמה לשם האמיתי צריכה לקחת את זה בחשבון.
משכורת לצד הופעות
כשיש גם משרה, שני סוגי ההכנסה נפגשים באותו מקום ויוצרים תמונה מעורבת.
הפרדה ברורה בין המשכורת לבין ההכנסה מהערבים מקלה על כל בירור, והרקע לשילוב הזה מופיע בכתבה על עבודה במשרה לצד הופעות בערב.
כשההכנסה מהערבים גדלה, כדאי לעדכן גם את הערכת ההכנסה בביטוח לאומי, כדי שלא ייווצר פער בין הדיווחים.
גם הפרשי העיתוי משנים, כי משכורת נכנסת בתאריך קבוע, והכנסה מערבים מגיעה בפיזור, ולכן עדיף לסמן אותה בנפרד ברישום.
מה לא עושים
לא מפצלים הפקדות לסכומים קטנים כדי להימנע מבדיקה. פיצול כזה אסור, והוא מדליק דווקא את מה שרצו למנוע. לא מסבירים בעל פה ומקווים לטוב, ולא מוסרים מסמכים חלקיים, כי כל אלה מאריכים את הבירור בשבועות נוספים.
לא רושמים בהעברות תיאור שאינו תואם את הפעילות. תיאור מטעה מסבך את הבירור במקום לפשט אותו. לא מעבירים כספים דרך חשבון של בן משפחה. זה נראה כמו פתרון נוח, והוא יוצר בעיה גדולה יותר לשני הצדדים.
כשהחשבון מוגבל
בנק יכול להגביל פעולות או לסרב להמשיך לנהל חשבון. ההודעה על כך חייבת להימסר, והלקוחה רשאית לבקש אותה בכתב.
הצעד הראשון הוא פנייה מסודרת לבנק עצמו, עם המסמכים החסרים. אם אין מענה, פונים לפיקוח על הבנקים בבנק ישראל, שמטפל בפניות ציבור.
חשוב לזכור שגם סירוב חייב להיות מנומק, והנימוק נמסר ללקוחה ולא נשאר בתוך הסניף. במקביל כדאי לפתוח חשבון בבנק אחר, כדי לא להישאר בלי אמצעי תשלום בזמן הבירור.
כמה זמן שומרים מסמכים
מסמכים של עסק נשמרים שנים ולא עד סוף השנה בלבד. קבלות, דוחות ואישורים נדרשים לפעמים זמן רב אחרי שהערב עצמו נשכח.
גיבוי דיגיטלי אחד, מסודר לפי שנים וחודשים, פותר את רוב הבעיה, ואילו תיקייה בטלפון בלי סדר אינה נחשבת לגיבוי. גיבוי כפול, אחד בענן ואחד בכונן, חוסך את המקרה שבו הטלפון אובד יחד עם כל התיעוד של השנה.
גם הסכמים עם משרדים נשמרים, ולא רק קבלות. הם מסבירים את מקור התשלומים החוזרים מאותו גוף.
מה אומרים בשיחה עם הפקיד
את העיסוק מתארים בשפה מקצועית ונייטרלית: מופעי בידור ואירועים פרטיים, עבודה מול משרד שמתאם הזמנות. אין חובה לפרט יותר מהנדרש ואין סיבה להתנצל, כי הבנק מבקש מסמכים ולא סיפור חיים.
אם השיחה הופכת לא נעימה, אפשר לבקש לדבר עם מנהל הסניף, או לקבל את הדרישה בכתב ולחזור עם תשובה מסודרת. כלל פשוט נוסף: לא חותמים על מסמך שלא הובן, ותמיד אפשר לבקש עותק, לקרוא אותו בבית ולחזור למחרת.
חשבון אחד או שניים
האם לפתוח חשבון נפרד לעסק? על כך חלוקות גם נשים שעובדות בתחום שנים. צד אחד אומר שהפרדה חוסכת בירורים, מקלה על הדוח השנתי ומונעת בלבול בין הוצאות פרטיות להוצאות של העסק.
הצד השני אומר שחשבון נוסף מוסיף עלות וניירת, ושעוסקת קטנה יכולה להסתדר עם סימון מסודר בחשבון אחד. שתי הגישות קיימות זו לצד זו, והבחירה תלויה בהיקף הפעילות.
יש גם פתרון ביניים: חשבון פרטי שני שמשמש רק לפעילות. הוא זול יותר מחשבון עסקי, אבל לא כל בנק מאשר אותו לשימוש כזה.
הכנה מראש
הדרך הפשוטה להיערך היא לבנות קלסר אחד מראש: אישור פתיחת תיק, קבלות לפי חודשים, דוח אחרון והסכם עם המשרד.
קלסר כזה הופך פנייה מלחיצה מהבנק לעניין של יום עבודה אחד, ובדרך הוא מסדר גם את התמונה הכספית של השנה. כדאי לסמן ביומן בדיקה אחת בשנה, אחרי הגשת הדוח, ולוודא שהקלסר מעודכן ושכל הקבלות נמצאות במקום אחד.
הקלסר הזה עוזר גם מול רואה חשבון, מול משרד שמבקש אישור ומול כל גורם אחר שרוצה לראות תמונה מסודרת.
מאת המערכת. הנהלים בבנקים משתנים בין תאגידים ובין סניפים, ואת הפרטים יש לברר ישירות מול הבנק. הסיפור מגבעת שמואל הוא המחשה. 11.10.2026.
הקיר עוד דולק
עוד 5 שלטים מחכים על הקיר עם תווית נייר. הם יידלקו ב־18 באוקטובר 2026, ועד אז דולקים 5 סיפורים.